ayx爱游戏第一品牌资格三年息差侵蚀及盈利停滞后-ayx手机版登录(综合)官方网站入口/网页版/安卓/电脑版
发布日期:2026-11-20 06:59 点击次数:95
 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来回
客户端
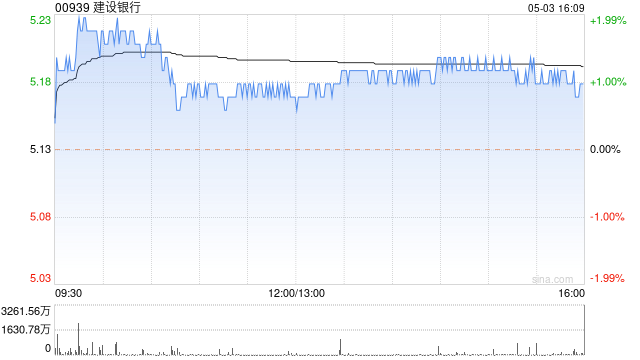
大和发布研报称,初次遮掩中国银行股并予正面评级,首予开辟银行(00939)“买入”、招商银行(03968)“跑赢大市”、工商银行(01398)“捏有”评级。该行以为行业净息差最差技能已过,资格三年息差侵蚀及盈利停滞后,中国银行业已具备暄和但有好奇景仰的企稳要求,展望内银股2026至2027年收入增长5%至6%。
该行指出,行业净息差自2021年以来累计收窄68个基点。该行测度约108万亿元东说念主民币高成本存量入款将于本年到期,展望2026年带来21.4个基点资金成本下落;钞票端约38万亿元东说念主民币按揭重订价已完竣消化,东说念主行亦暂停驻调贷款市集报价利率(LPR)。
该行预测行业净息差于2026至2027年企稳于1.40%至1.41%,意味每年仅收窄1至2个基点(比较之下,2023至2025年每年收窄10至22个基点),净息差自疫情以来初次由迎风转为中性。钞票质料可控,物业不良贷款率已于2023年3.89%见顶,存量风险大多已计提拨备;内银H股股息率约5%至6%,较10年期国债提高约385个基点,加上300至400个基点的中枢一级成本足够率缓冲,有助支捏派息及股价。
 海量资讯、精确解读,尽在新浪财经APP
拖累裁剪:卢昱君 ayx爱游戏第一品牌
